Domain privatkonkurs.de kaufen?
Wir ziehen mit dem Projekt
privatkonkurs.de um.
Sind Sie am Kauf der Domain
privatkonkurs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatkonkurs.de kaufen?
Kann "stetig fortsetzbar" auch als "stetig" bezeichnet werden?
Nein, "stetig fortsetzbar" und "stetig" sind nicht dasselbe. "Stetig" bezieht sich auf eine kontinuierliche Veränderung oder Entwicklung, während "stetig fortsetzbar" darauf hinweist, dass etwas ohne Unterbrechung oder Abbruch fortgesetzt werden kann. Es ist möglich, dass etwas stetig ist, aber nicht stetig fortsetzbar, und umgekehrt. **
Sind Betragsfunktionen immer stetig?
Ja, Betragsfunktionen sind immer stetig, da sie aus zwei stetigen Funktionen zusammengesetzt sind. Die Betragsfunktion ist definiert als die Funktion, die den absoluten Wert einer Zahl zurückgibt, und der absolute Wert einer Zahl ist immer positiv oder null. Daher gibt es keine Sprünge oder Lücken in der Funktion, und sie ist stetig. **


Ähnliche Suchbegriffe für Stetig
Top-Angebote
Produkte zum Begriff Stetig:
-
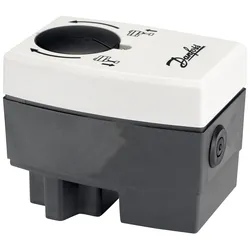
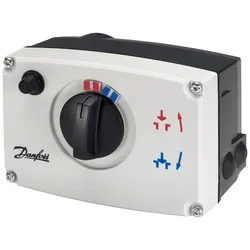
Danfoss elektr. Stellantrieb AME10 stetig, ohne SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...580,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss elektr. Stellantrieb AME13 stetig, mit SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...665,62 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Ist diese Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Ohne weitere Informationen über die Funktion ist es nicht möglich, zu sagen, ob sie stetig ist oder nicht. **
-
Ist die Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert des Funktionswerts an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Wenn diese Bedingung erfüllt ist, ist die Funktion stetig, andernfalls nicht. **
-
Ist die Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Wenn diese Bedingung erfüllt ist, ist die Funktion stetig. **
-
Was bedeutet "Differenzierbarkeit stetig"?
Die Differenzierbarkeit einer Funktion bedeutet, dass sie an jeder Stelle ihres Definitionsbereichs eine Ableitung hat. Eine Funktion ist stetig, wenn sie keine Sprünge oder Lücken hat und ihre Werte sich kontinuierlich verändern. "Differenzierbarkeit stetig" bedeutet also, dass eine Funktion sowohl stetig als auch differenzierbar ist. **

Ist die Betragsfunktion stetig?
Ja, die Betragsfunktion ist stetig. Sie ist definiert als die Funktion, die den absoluten Wert einer Zahl zurückgibt. Da der absolute Wert immer positiv ist und sich kontinuierlich ändert, ist die Betragsfunktion stetig. **
Ist f(x) stetig?
Um diese Frage zu beantworten, müssen wir wissen, welche Funktion f(x) ist. Die Stetigkeit einer Funktion hängt von ihrer Definition ab. Wenn f(x) eine kontinuierliche Funktion ist, bedeutet dies, dass sie keine Sprünge oder Löcher in ihrem Graphen hat und dass der Funktionswert sich kontinuierlich ändert, wenn sich der Eingabewert ändert. **
Top-Angebote
Produkte zum Begriff Stetig:
-
Danfoss elektr. Stellantrieb AME10 stetig, ohne SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...580,88 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann "stetig fortsetzbar" auch als "stetig" bezeichnet werden?
Nein, "stetig fortsetzbar" und "stetig" sind nicht dasselbe. "Stetig" bezieht sich auf eine kontinuierliche Veränderung oder Entwicklung, während "stetig fortsetzbar" darauf hinweist, dass etwas ohne Unterbrechung oder Abbruch fortgesetzt werden kann. Es ist möglich, dass etwas stetig ist, aber nicht stetig fortsetzbar, und umgekehrt. **
-
Sind Betragsfunktionen immer stetig?
Ja, Betragsfunktionen sind immer stetig, da sie aus zwei stetigen Funktionen zusammengesetzt sind. Die Betragsfunktion ist definiert als die Funktion, die den absoluten Wert einer Zahl zurückgibt, und der absolute Wert einer Zahl ist immer positiv oder null. Daher gibt es keine Sprünge oder Lücken in der Funktion, und sie ist stetig. **
-
Ist diese Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Ohne weitere Informationen über die Funktion ist es nicht möglich, zu sagen, ob sie stetig ist oder nicht. **
-
Ist die Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert des Funktionswerts an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Wenn diese Bedingung erfüllt ist, ist die Funktion stetig, andernfalls nicht. **
Ähnliche Suchbegriffe für Stetig
-
Haarmeyer, Hans: Vergütung in Krise, Sanierung und InsolvenzVergütung in Krise, Sanierung und Insolvenz , Zum Werk Mehr als 20 Jahre nach Inkrafttreten der InsO liegt die erste empirische Untersuchung zur Praxis des Vergütungsrechts vor und zeigt massive Mängel auf. Als erster Kommentar basiert die 7. Auflage dieses Standardkommentars auf diesen empirischen Erkenntnissen und bringt sie in einen systematischen Zusammenhang. Zugleich werden erstmals in der 7. Auflage alle Vergütungsarten rund um Krise, Sanierung und Insolvenz in einer Kommentierung zusammengefasst, zeigt Verbindungslinien auf und gibt erstmals Maßgaben für die Praxis. Die vollständig neu bearbeitete 7. Auflage bringt das gesamte Vergütungsrecht in Krise, Sanierung und Insolvenz auf den neusten Stand. Vorteile auf einen Blick Kommentierung aller Vergütungsarten für Beratung, Sanierung, Restrukturierung und Insolvenzverwaltung Vergütungsrechtlicher Leitfaden für GmbH-Geschäftsführerinnen und GmbH-Geschäftsführer in der Krise systematische Rechtsprechungsübersichten ausführliche Prüfkriterien für Vergütungsanträge Prüfungsleitfäden für Gläubigerinnen und Gläubiger und die Unternehmensberatung wirtschaftliche Betrachtung professioneller Krisen- und Insolvenzverwaltung Zur Neuauflage Die 7. Auflage ist die erste Kommentierung aller vergütungsrechtlichen Tätigkeiten rund um Krise, Sanierung und Insolvenzverwaltung und damit ein unverzichtbarer Ratgeber für Unternehmensberatung, Sanierung und Insolvenzverwaltung. Auf dem Stand des Jahres 2023 kommentiert er die Vergütungen nach der InsO, dem StaRUG, des JVEG und der EuInsVO für Sachverständige sowie erstmals auch die vergütungsrechtlichen Regelungen im Aktien- und GmbH-Recht. Der Haarmeyer/Mock gehört zu den bei den meisten Insolvenzgerichten in Deutschland genutzten Kommentaren. Zielgruppe Für Insolvenzverwalterinnen und Insolvenzverwalter, Richterschaft, Rechtspflegerinnen und Rechtspfleger, Gläubigervertreterinnen und Gläubigervertreter, Rechtsanwaltschaft, Banken, beratende Berufe und Insolvenzbetroffene. , Sonstige > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare#52#, Autoren: Haarmeyer, Hans~Mock, Sebastian, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 881, Keyword: Dienstleister; Festsetzung der Vergütung; InsVV; Insolvenzgläubiger; Insolvenzverwalter; Kosten; Vergütung Sanierungsberater; Vergütung Treuhändler; Vergütungsantrag; Vergütungstabellen; Verwaltervergütung; angemessene Vergütung in der Eigenverwaltung, Fachschema: Insolvenz - Insolvenzrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 881 Blätter, Länge: 200, Breite: 142, Höhe: 53, Gewicht: 1013, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss elektr. Stellantrieb AME13 stetig, mit SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...665,62 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Danfoss elektr. Stellantrieb AME20 stetig, ohne SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...629,41 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Danfoss elektr. Stellantrieb AME23 stetig, mit SicherheitsfunktionStellantriebe für die modulierende Regelung AME10, AME20, AME30 AME13, AME23, AME33 – mit Sicherheitsfunktion (Antriebsstange ausfahrend) gemäßDINEN14597 Die Stellantriebe mit Sicherheitsfunktion (AME13, AME23, AME33) und ohne Sicherheitsfunktion (AME10, AME20, AME30) werden hauptsächlich in Kombination mit den Ventilen VS, VM, VB oder AVQM und VMV (nur mit AME 10) ventile. Die Sicherheitsfunktion wird automatisch bei Stromausfall oder einer durch das Sicherheitsthermostat abgeschalteten Spannungsversorgung aktiviert. Die Stellantriebe passen den Hub automatisch an die Ventilendlagen an. Dies führt zu einer kürzeren Inbetriebnahmezeit. Die Stellantriebe weisen folgende besondere Eigenschaften auf: Die fortschrittliche Konstruktion umfasst eine lastabhängige Abschaltung zum Schutz von Stellantrieb und Ventil vor Überlast. Das digitale Rückmeldesignal zum Anzeigen der Ventilendlagen ist a...731,53 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist die Funktion stetig?
Um diese Frage zu beantworten, müssen wir die Definition der Stetigkeit überprüfen. Eine Funktion ist stetig, wenn für jeden Punkt im Definitionsbereich der Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. Wenn diese Bedingung erfüllt ist, ist die Funktion stetig. **
-
Was bedeutet "Differenzierbarkeit stetig"?
Die Differenzierbarkeit einer Funktion bedeutet, dass sie an jeder Stelle ihres Definitionsbereichs eine Ableitung hat. Eine Funktion ist stetig, wenn sie keine Sprünge oder Lücken hat und ihre Werte sich kontinuierlich verändern. "Differenzierbarkeit stetig" bedeutet also, dass eine Funktion sowohl stetig als auch differenzierbar ist. **
-
Ist die Betragsfunktion stetig?
Ja, die Betragsfunktion ist stetig. Sie ist definiert als die Funktion, die den absoluten Wert einer Zahl zurückgibt. Da der absolute Wert immer positiv ist und sich kontinuierlich ändert, ist die Betragsfunktion stetig. **
-
Ist f(x) stetig?
Um diese Frage zu beantworten, müssen wir wissen, welche Funktion f(x) ist. Die Stetigkeit einer Funktion hängt von ihrer Definition ab. Wenn f(x) eine kontinuierliche Funktion ist, bedeutet dies, dass sie keine Sprünge oder Löcher in ihrem Graphen hat und dass der Funktionswert sich kontinuierlich ändert, wenn sich der Eingabewert ändert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.